Thẩm định báo cáo kinh tế kỹ thuật: Hồ sơ, quy trình và quy định mới nhất 2026
Hướng dẫn thẩm định báo cáo kinh tế kỹ thuật năm 2026: quy định, thẩm quyền, hồ sơ, quy trình, chi phí thẩm định và ví dụ thực tế.
Thẩm định báo cáo kinh tế kỹ thuật là bước quan trọng trong quá trình chuẩn bị và phê duyệt dự án đầu tư xây dựng. Thông qua hoạt động thẩm định, cơ quan hoặc tổ chức có trách nhiệm kiểm tra sự phù hợp của hồ sơ dự án, giải pháp thiết kế, tổng mức đầu tư và những điều kiện cần thiết trước khi người có thẩm quyền quyết định đầu tư.
Từ ngày 01/07/2026, Luật Xây dựng 135/2025/QH15 và Nghị định 217/2026/NĐ-CP có hiệu lực, quy định cụ thể hơn về nội dung, trách nhiệm và trình tự thẩm định Báo cáo kinh tế - kỹ thuật đầu tư xây dựng.
Vậy thẩm định báo cáo kinh tế kỹ thuật gồm những nội dung gì, ai có thẩm quyền thẩm định, hồ sơ cần chuẩn bị ra sao và chi phí được xác định như thế nào? Bài viết dưới đây giải thích các quy định năm 2026, kèm ví dụ thực tế về dự án trường học và công trình xử lý nước thải.
1. Thẩm định báo cáo kinh tế kỹ thuật là gì?
Thẩm định Báo cáo kinh tế - kỹ thuật là công việc cần thiết trước khi phê duyệt những dự án đầu tư xây dựng thuộc trường hợp chỉ yêu cầu lập Báo cáo kinh tế - kỹ thuật. Hoạt động này giúp người quyết định đầu tư có cơ sở xem xét tính hợp pháp, khả thi và hiệu quả của dự án.
1.1. Khái niệm thẩm định báo cáo kinh tế kỹ thuật
Thẩm định báo cáo kinh tế kỹ thuật là quá trình xem xét, đánh giá hồ sơ Báo cáo kinh tế - kỹ thuật đầu tư xây dựng theo những nội dung pháp luật quy định, làm cơ sở phê duyệt dự án và quyết định đầu tư xây dựng.
Theo khoản 1 Điều 26 Luật Xây dựng 135/2025/QH15, Báo cáo nghiên cứu khả thi và Báo cáo kinh tế - kỹ thuật phải được thẩm định để làm cơ sở phê duyệt dự án, quyết định đầu tư xây dựng.
Việc thẩm định không chỉ kiểm tra số liệu chi phí mà còn xem xét sự phù hợp của mục tiêu đầu tư, thiết kế, quy hoạch, yêu cầu an toàn và các điều kiện pháp lý khác.
Ví dụ, một dự án cải tạo trường học có tổng mức đầu tư dự kiến 15 tỷ đồng.
Sau khi đơn vị tư vấn hoàn thành Báo cáo kinh tế - kỹ thuật, hồ sơ phải được tổ chức thẩm định theo quy định trước khi người có thẩm quyền ban hành quyết định phê duyệt dự án.
1.2. Mục đích của công tác thẩm định
Thẩm định giúp kiểm tra các nội dung quan trọng trước khi quyết định đầu tư.
Cụ thể:
-
Đánh giá sự cần thiết và mục tiêu đầu tư.
-
Kiểm tra sự phù hợp với chủ trương đầu tư và quy hoạch.
-
Đánh giá tính khả thi của phương án xây dựng.
-
Kiểm tra giải pháp thiết kế và yêu cầu an toàn công trình.
-
Xem xét giải pháp phòng cháy, chữa cháy theo quy định.
-
Kiểm tra tổng mức đầu tư và khả năng bố trí nguồn vốn.
-
Đánh giá tiến độ và hình thức quản lý dự án.
-
Xác định các nội dung cần chỉnh sửa trước khi phê duyệt.
Đối với dự án sử dụng vốn đầu tư công, công tác thẩm định còn góp phần kiểm soát việc xác định chi phí và nâng cao hiệu quả sử dụng nguồn vốn.
1.3. Phân biệt lập, thẩm tra và thẩm định báo cáo kinh tế kỹ thuật
|
Công việc |
Nội dung chính |
Chủ thể thực hiện |
|
Lập báo cáo |
Chuẩn bị thuyết minh, thiết kế bản vẽ thi công và tổng mức đầu tư |
Đơn vị được giao lập hoặc tổ chức tư vấn |
|
Thẩm tra |
Kiểm tra chuyên môn đối với thiết kế, chi phí hoặc nội dung được giao |
Tổ chức tư vấn đủ điều kiện theo quy định |
|
Thẩm định |
Xem xét, đánh giá hồ sơ để làm cơ sở quyết định đầu tư |
Cơ quan, tổ chức có trách nhiệm thẩm định |
|
Phê duyệt |
Chấp thuận dự án và các nội dung đầu tư |
Người quyết định đầu tư |
Lưu ý: Thẩm tra và thẩm định không phải là một thủ tục giống nhau.
Kết quả thẩm tra của đơn vị tư vấn có thể được sử dụng làm cơ sở phục vụ thẩm định, nhưng không tự động thay thế kết quả thẩm định của chủ thể có trách nhiệm.
2. Căn cứ pháp lý thẩm định báo cáo kinh tế kỹ thuật năm 2026
Từ ngày 01/07/2026, hoạt động thẩm định Báo cáo kinh tế - kỹ thuật được thực hiện theo hệ thống quy định mới của Luật Xây dựng 2025 và các nghị định hướng dẫn. Chủ đầu tư cần xác định đúng văn bản có hiệu lực để tránh sử dụng trình tự hoặc biểu mẫu đã thay đổi.
2.1. Các văn bản pháp luật quan trọng
|
Văn bản pháp luật |
Nội dung liên quan |
|
Quy định về lập và thẩm định Báo cáo kinh tế - kỹ thuật |
|
|
Hướng dẫn quản lý hoạt động xây dựng, thẩm định và phê duyệt dự án |
|
|
Nghị định 206/2026/NĐ-CP |
Quy định về quản lý chi phí đầu tư xây dựng |
|
Hướng dẫn phương pháp xác định và quản lý chi phí xây dựng |
|
|
Pháp luật về đầu tư công |
Quy định liên quan đến dự án sử dụng vốn đầu tư công |
|
Pháp luật về quy hoạch, đất đai, môi trường và phòng cháy, chữa cháy |
Áp dụng theo tính chất từng dự án |
Trong đó, những điều khoản cần quan tâm nhất là:
-
Điều 26 Luật Xây dựng 2025 về thẩm định Báo cáo nghiên cứu khả thi và Báo cáo kinh tế - kỹ thuật.
-
Điều 27 Nghị định 217/2026/NĐ-CP về trường hợp lập Báo cáo kinh tế - kỹ thuật.
-
Điều 30 Nghị định 217/2026/NĐ-CP về nội dung của báo cáo.
-
Điều 31 Nghị định 217/2026/NĐ-CP về thẩm định của người quyết định đầu tư.
-
Điều 39 Nghị định 217/2026/NĐ-CP về phê duyệt dự án và quyết định đầu tư xây dựng.
2.2. Điểm cần chú ý theo quy định năm 2026
Thứ nhất, việc thẩm định Báo cáo kinh tế - kỹ thuật là yêu cầu trước khi phê duyệt dự án.
Người quyết định đầu tư phải có cơ sở thẩm định phù hợp để xem xét quyết định.
Thứ hai, trách nhiệm thẩm định được xác định theo nguồn vốn và hình thức đầu tư.
Đối với dự án đầu tư công, người quyết định đầu tư giao cơ quan hoặc tổ chức có chuyên môn phù hợp thực hiện công tác thẩm định.
Thứ ba, nội dung thẩm định được phân chia rõ hơn.
Ngoài thẩm định các nội dung của dự án, có những nội dung liên quan đến thiết kế bản vẽ thi công và tổng mức đầu tư được người quyết định đầu tư giao chủ đầu tư thực hiện theo quy định.
Thứ tư, kết quả thẩm định được lập theo biểu mẫu của Nghị định 217/2026/NĐ-CP.
Do đó, hồ sơ được chuẩn bị từ ngày 01/07/2026 cần kiểm tra quy định mới và các điều khoản chuyển tiếp nếu dự án đã thực hiện thủ tục trước thời điểm này.
3. Những dự án nào phải thẩm định Báo cáo kinh tế - kỹ thuật?
Việc thẩm định áp dụng đối với dự án được lập theo hình thức Báo cáo kinh tế - kỹ thuật. Vì vậy, bước đầu tiên là xác định dự án có thuộc trường hợp chỉ yêu cầu lập loại báo cáo này theo quy định pháp luật xây dựng hay không.
3.1. Dự án đầu tư xây dựng có tổng mức đầu tư không quá 40 tỷ đồng
Theo khoản 2 Điều 27 Nghị định 217/2026/NĐ-CP, một trong những trường hợp chỉ cần lập Báo cáo kinh tế - kỹ thuật là dự án đầu tư xây dựng có tổng mức đầu tư không quá 40 tỷ đồng.
Khi xác định ngưỡng này, không bao gồm chi phí bồi thường, giải phóng mặt bằng và tiền sử dụng đất.
Ví dụ, một dự án nâng cấp trường tiểu học có tổng mức đầu tư 18 tỷ đồng.
Nếu dự án đáp ứng các điều kiện áp dụng, chủ đầu tư có thể tổ chức lập Báo cáo kinh tế - kỹ thuật và thực hiện thẩm định trước khi phê duyệt.
Tuy nhiên, người quyết định đầu tư có thể quyết định lập Báo cáo nghiên cứu khả thi trong các trường hợp được quy định.
3.2. Dự án sửa chữa, bảo trì công trình
Dự án sửa chữa nhằm mục đích bảo trì có quy mô nhóm C cũng thuộc trường hợp được quy định tại Điều 27.
Một số ví dụ gồm:
-
Sửa chữa các phòng học xuống cấp.
-
Bảo trì công trình giao thông.
-
Cải tạo, sửa chữa công trình công cộng.
-
Sửa chữa hệ thống kỹ thuật của công trình.
Cần phân biệt dự án sửa chữa phải lập Báo cáo kinh tế - kỹ thuật với các hoạt động bảo trì không thuộc diện phải lập dự án đầu tư xây dựng.
3.3. Dự án có nội dung chủ yếu là mua sắm và lắp đặt thiết bị
Đối với dự án có nội dung chủ yếu là mua sắm hàng hóa, cung cấp dịch vụ hoặc lắp đặt thiết bị, pháp luật quy định điều kiện riêng.
Theo điểm đ khoản 2 Điều 27 Nghị định 217/2026/NĐ-CP, chi phí xây dựng không bao gồm chi phí thiết bị phải dưới 10% tổng mức đầu tư và không quá 20 tỷ đồng, đồng thời đáp ứng các điều kiện áp dụng khác.
Ví dụ, dự án lắp đặt dây chuyền thiết bị có tổng mức đầu tư 30 tỷ đồng, trong đó chi phí xây dựng 2 tỷ đồng.
Tỷ trọng chi phí xây dựng là:
2 tỷ đồng / 30 tỷ đồng x 100% = 6,67%.
Mức chi phí xây dựng dưới 10% tổng mức đầu tư và không quá 20 tỷ đồng.
Nếu dự án đáp ứng các điều kiện còn lại thì có thể thuộc trường hợp chỉ cần lập Báo cáo kinh tế - kỹ thuật.
3.4. Các trường hợp khác
Ngoài những dự án trên, Điều 27 còn quy định các trường hợp như:
-
Dự án đầu tư xây dựng sử dụng cho mục đích tôn giáo.
-
Dự án nạo vét duy tu luồng hàng hải công cộng, đường thủy nội địa.
Đối với tất cả trường hợp thuộc diện lập Báo cáo kinh tế - kỹ thuật, hồ sơ phải được thẩm định theo quy định trước khi phê duyệt dự án.
4. Ai có thẩm quyền thẩm định báo cáo kinh tế kỹ thuật?
Thẩm quyền thẩm định phụ thuộc vào nguồn vốn, người quyết định đầu tư và cơ chế tổ chức quản lý dự án. Đây là nội dung rất quan trọng bởi không phải mọi Báo cáo kinh tế - kỹ thuật đều được thẩm định bởi cùng một cơ quan.
4.1. Đối với dự án đầu tư công
Theo Điều 26 Luật Xây dựng 2025, người quyết định đầu tư giao cơ quan chuyên môn trực thuộc hoặc cơ quan, tổ chức trực thuộc có chuyên môn phù hợp thực hiện thẩm định.
Điều 31 Nghị định 217/2026/NĐ-CP quy định cụ thể việc giao cơ quan chủ trì thẩm định.
Nếu người quyết định đầu tư không có cơ quan chuyên môn trực thuộc phù hợp, có thể giao tổ chức có các cá nhân có chuyên môn, kinh nghiệm tương ứng thực hiện theo quy định.
Ví dụ, một dự án cải tạo trụ sở làm việc sử dụng vốn đầu tư công.
Cơ quan được giao chuẩn bị dự án tổ chức lập Báo cáo kinh tế - kỹ thuật. Sau đó, hồ sơ được trình đến cơ quan hoặc tổ chức được người quyết định đầu tư giao nhiệm vụ thẩm định.
4.2. Đối với dự án đầu tư kinh doanh
Đối với dự án đầu tư kinh doanh, người quyết định đầu tư chịu trách nhiệm tổ chức thẩm định theo các nội dung được quy định tại khoản 4 Điều 26 Luật Xây dựng 2025.
Ngoài việc kiểm tra hồ sơ thiết kế, còn phải bảo đảm các yêu cầu về đầu tư, kinh doanh và những quy định pháp luật có liên quan.
Ví dụ, một doanh nghiệp đầu tư xây dựng nhà xưởng quy mô nhỏ.
Nếu dự án thuộc trường hợp lập Báo cáo kinh tế - kỹ thuật, người quyết định đầu tư của doanh nghiệp tổ chức thẩm định theo quy định và cơ chế quản lý nội bộ phù hợp.
4.3. Đối với dự án PPP
Dự án đầu tư theo phương thức đối tác công tư thực hiện việc thẩm định theo pháp luật về PPP và các quy định liên quan.
Không nên áp dụng trực tiếp toàn bộ quy trình của dự án đầu tư công hoặc dự án đầu tư kinh doanh thông thường cho dự án PPP.
4.4. Trách nhiệm của chủ đầu tư
Theo khoản 7 Điều 31 Nghị định 217/2026/NĐ-CP, đối với dự án lập thiết kế bản vẽ thi công trong Báo cáo kinh tế - kỹ thuật, người quyết định đầu tư giao chủ đầu tư thực hiện thẩm định các nội dung liên quan đến an toàn công trình, biện pháp bảo đảm an toàn công trình lân cận và giải pháp phòng cháy, chữa cháy theo quy định.
Việc giao chủ đầu tư thẩm định, xác định giá trị tổng mức đầu tư cũng được thực hiện theo quy định về quản lý chi phí đầu tư xây dựng.
Lưu ý: Phải phân biệt cơ quan chủ trì thẩm định Báo cáo kinh tế - kỹ thuật với chủ thể được giao thẩm định một số nội dung chuyên môn cụ thể.
5. Nội dung thẩm định báo cáo kinh tế kỹ thuật gồm những gì?
Nội dung thẩm định được xác định theo Điều 26 Luật Xây dựng 2025 và Điều 31 Nghị định 217/2026/NĐ-CP. Tùy nguồn vốn và tính chất dự án, phạm vi đánh giá có thể khác nhau nhưng phải bảo đảm các yêu cầu pháp luật áp dụng.
5.1. Thẩm định sự phù hợp của dự án
Cơ quan hoặc tổ chức thẩm định xem xét sự phù hợp giữa Báo cáo kinh tế - kỹ thuật và những căn cứ đầu tư liên quan.
Các nội dung cần kiểm tra có thể gồm:
-
Mục tiêu đầu tư xây dựng.
-
Quy mô và công suất dự án.
-
Địa điểm xây dựng.
-
Sự phù hợp với chủ trương đầu tư nếu có.
-
Sự phù hợp với quy hoạch.
-
Điều kiện thực hiện dự án.
Đối với dự án chỉ yêu cầu lập Báo cáo kinh tế - kỹ thuật, Điều 31 Nghị định 217/2026/NĐ-CP còn yêu cầu đánh giá sự phù hợp với quy hoạch làm cơ sở lập dự án.
5.2. Thẩm định thiết kế bản vẽ thi công
Hồ sơ thiết kế phải được kiểm tra về sự phù hợp với nhiệm vụ thiết kế, yêu cầu kỹ thuật và các quy định liên quan.
Đặc biệt, đối với Báo cáo kinh tế - kỹ thuật, cần đánh giá khả năng đáp ứng yêu cầu về an toàn công trình và an toàn của những công trình lân cận.
Các nội dung về phòng cháy, chữa cháy được xem xét theo quy định pháp luật áp dụng cho từng loại công trình.
Ví dụ: Dự án cải tạo trường học có hạng mục thay đổi kết cấu chịu lực.
Khi thẩm định, cần xem xét giải pháp thiết kế kết cấu, khả năng chịu lực và an toàn trong quá trình thi công, không chỉ đánh giá phương án kiến trúc.
5.3. Thẩm định tổng mức đầu tư xây dựng
Đối với dự án thuộc phạm vi phải thẩm định tổng mức đầu tư, công tác thẩm định cần xem xét cơ cấu và phương pháp xác định chi phí theo quy định quản lý chi phí đầu tư xây dựng.
Các khoản mục thường gồm:
-
Chi phí xây dựng.
-
Chi phí thiết bị.
-
Chi phí quản lý dự án.
-
Chi phí tư vấn đầu tư xây dựng.
-
Chi phí khác.
-
Chi phí dự phòng.
-
Những khoản mục khác theo tính chất dự án.
Việc đánh giá phải căn cứ thiết kế, khối lượng công việc và phương pháp xác định chi phí phù hợp.
5.4. Thẩm định các nội dung về môi trường và quản lý dự án
Đối với dự án đầu tư công, Điều 26 Luật Xây dựng 2025 còn quy định việc xem xét thủ tục về môi trường và hình thức quản lý dự án.
Ví dụ, một công trình xử lý nước thải có thể phải thực hiện các nghĩa vụ về đánh giá tác động môi trường hoặc giấy phép môi trường tùy đối tượng.
Khi thẩm định Báo cáo kinh tế - kỹ thuật, cần xem xét việc thực hiện các thủ tục liên quan theo yêu cầu của pháp luật.
Tuy nhiên, kết quả thẩm định Báo cáo kinh tế - kỹ thuật không thay thế quyết định hoặc giấy phép chuyên ngành khi dự án thuộc diện phải thực hiện.
6. Hồ sơ thẩm định báo cáo kinh tế kỹ thuật gồm những gì?
Hồ sơ trình thẩm định phải cung cấp đầy đủ thông tin pháp lý và kỹ thuật để cơ quan được giao nhiệm vụ xem xét dự án. Việc chuẩn bị đúng thành phần ngay từ đầu giúp hạn chế yêu cầu bổ sung và chỉnh sửa.
6.1. Văn bản đề nghị thẩm định
Cơ quan chuẩn bị dự án lập văn bản đề nghị thẩm định Báo cáo kinh tế - kỹ thuật theo biểu mẫu phù hợp tại Phụ lục I Nghị định 217/2026/NĐ-CP.
Văn bản cần thể hiện thông tin dự án, quy mô, nguồn vốn và danh mục hồ sơ gửi kèm.
6.2. Thuyết minh báo cáo kinh tế kỹ thuật
Theo Điều 30 Nghị định 217/2026/NĐ-CP, thuyết minh cần thể hiện những nội dung chính như:
-
Sự cần thiết và mục tiêu đầu tư.
-
Địa điểm xây dựng và diện tích sử dụng đất.
-
Quy mô, công suất công trình.
-
Các điều kiện thực hiện dự án.
-
Phương án thiết kế và công nghệ nếu có.
-
Các yêu cầu về an toàn, môi trường.
-
Tổng mức đầu tư và nguồn vốn.
-
Tiến độ thực hiện.
-
Hình thức quản lý dự án.
-
Hiệu quả kinh tế - xã hội.
6.3. Thiết kế bản vẽ thi công và hồ sơ khảo sát
Đối với dự án có công trình xây dựng, cần chuẩn bị hồ sơ khảo sát và thiết kế bản vẽ thi công phù hợp.
Tùy tính chất dự án, hồ sơ có thể gồm bản vẽ tổng mặt bằng, kiến trúc, kết cấu, hệ thống kỹ thuật và các chi tiết cần thiết cho thi công.
Danh mục quy chuẩn, tiêu chuẩn áp dụng cũng cần được thể hiện rõ.
6.4. Hồ sơ năng lực của các đơn vị tư vấn
Tùy yêu cầu áp dụng, hồ sơ cần thông tin về năng lực của tổ chức, cá nhân tham gia khảo sát, thiết kế và thẩm tra.
Những tài liệu liên quan có thể gồm:
-
Thông tin pháp lý của nhà thầu tư vấn.
-
Chứng chỉ năng lực hoạt động xây dựng khi thuộc trường hợp yêu cầu.
-
Chứng chỉ hành nghề của cá nhân thực hiện công việc chuyên môn.
-
Báo cáo kết quả thẩm tra nếu có.
-
Các tài liệu pháp lý khác theo tính chất dự án.
Bảng kiểm tra hồ sơ trước khi trình thẩm định
|
Nhóm hồ sơ |
Nội dung cần kiểm tra |
|
Văn bản trình |
Thông tin dự án, đề nghị thẩm định |
|
Hồ sơ pháp lý |
Văn bản chủ trương đầu tư, quy hoạch và tài liệu liên quan nếu có |
|
Thuyết minh |
Mục tiêu, quy mô, giải pháp và hiệu quả |
|
Thiết kế |
Bản vẽ thi công và danh mục tiêu chuẩn |
|
Chi phí |
Tổng mức đầu tư và bảng tính |
|
Hồ sơ tư vấn |
Năng lực tổ chức, cá nhân theo yêu cầu |
|
Hồ sơ chuyên ngành |
Tài liệu môi trường, phòng cháy, chữa cháy và nội dung khác nếu áp dụng |
7. Quy trình thẩm định báo cáo kinh tế kỹ thuật năm 2026
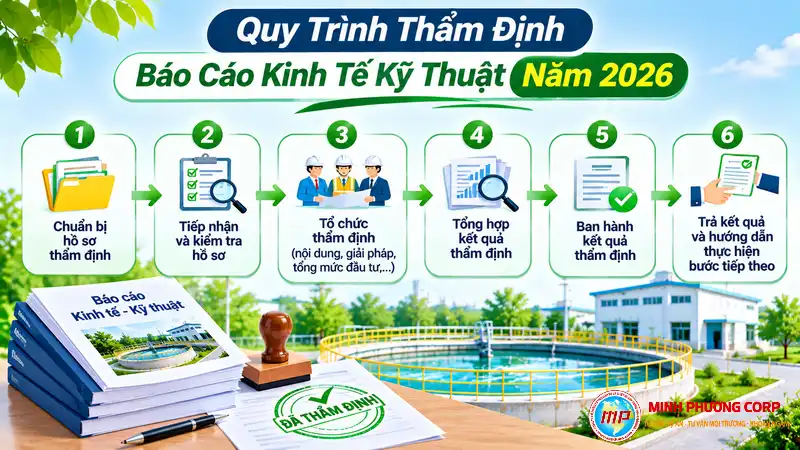
Quy trình thẩm định cần được thực hiện sau khi hồ sơ Báo cáo kinh tế - kỹ thuật đã được lập đầy đủ. Để kiểm soát tiến độ, chủ đầu tư có thể tổ chức thực hiện theo những bước sau.
Bước 1. Rà soát hồ sơ trước khi trình
Cơ quan chuẩn bị dự án kiểm tra tính đầy đủ của tài liệu pháp lý, thiết kế và các bảng tính chi phí.
Nếu hồ sơ còn thiếu thông tin, cần bổ sung trước khi trình thẩm định.
Bước 2. Trình hồ sơ đến cơ quan chủ trì thẩm định
Cơ quan chuẩn bị dự án gửi hồ sơ đến cơ quan hoặc tổ chức được người quyết định đầu tư giao nhiệm vụ thẩm định.
Bước 3. Tổ chức thẩm định
Cơ quan chủ trì thẩm định xem xét các nội dung theo Điều 26 Luật Xây dựng 2025 và Điều 31 Nghị định 217/2026/NĐ-CP.
Đối với những nội dung chuyên môn được giao cho chủ đầu tư thẩm định, kết quả phải được tổng hợp theo quy định.
Bước 4. Chỉnh sửa và hoàn thiện hồ sơ
Nếu kết quả thẩm định yêu cầu thay đổi thiết kế hoặc tổng mức đầu tư, đơn vị lập báo cáo phải tổ chức hoàn thiện.
Việc chỉnh sửa cần được thực hiện đồng bộ giữa thuyết minh, bản vẽ và chi phí.
Bước 5. Ban hành kết quả thẩm định và phê duyệt dự án
Kết quả thẩm định được lập theo biểu mẫu áp dụng tại Phụ lục I Nghị định 217/2026/NĐ-CP.
Đây là tài liệu làm cơ sở trình người quyết định đầu tư xem xét phê duyệt dự án.
Bước 6. Phê duyệt dự án
Sau khi hoàn thành công tác thẩm định, người quyết định đầu tư xem xét ban hành quyết định phê duyệt dự án theo thẩm quyền.
Đối với trường hợp chỉ cần lập Báo cáo kinh tế - kỹ thuật, quyết định phê duyệt được xây dựng theo Mẫu số 10 Phụ lục I Nghị định 217/2026/NĐ-CP.
8. Ví dụ thẩm định báo cáo kinh tế kỹ thuật dự án xây dựng
Các ví dụ dưới đây sử dụng số liệu giả định để minh họa các nội dung cần kiểm tra khi thẩm định. Số liệu không phải kết quả của một dự án đã được phê duyệt.
8.1. Ví dụ dự án cải tạo trường tiểu học
Giả định dự án cải tạo Trường Tiểu học ABC có thông tin:
|
Nội dung |
Giá trị giả định |
|
Diện tích công trình cải tạo |
1.500 m2 |
|
Quy mô |
Sửa chữa phòng học, mái, hệ thống điện và sân |
|
Tổng mức đầu tư |
12 tỷ đồng |
|
Nguồn vốn |
Vốn đầu tư công |
|
Thời gian dự kiến |
12 tháng |
Cơ cấu tổng mức đầu tư giả định:
|
Khoản mục |
Giá trị |
|
Chi phí xây dựng |
9 tỷ đồng |
|
Chi phí thiết bị |
0,8 tỷ đồng |
|
Chi phí quản lý dự án |
0,3 tỷ đồng |
|
Chi phí tư vấn |
0,6 tỷ đồng |
|
Chi phí khác |
0,4 tỷ đồng |
|
Chi phí dự phòng |
0,9 tỷ đồng |
|
Tổng mức đầu tư |
12 tỷ đồng |
Nội dung thẩm định cần chú ý:
Trước tiên, xem xét mục tiêu cải tạo có phù hợp với nhu cầu sử dụng của nhà trường hay không.
Tiếp theo, kiểm tra giải pháp thiết kế các hạng mục sửa chữa, đặc biệt là an toàn kết cấu và an toàn cho công trình đang sử dụng.
Đồng thời, kiểm tra khối lượng xây dựng, phương pháp xác định chi phí và nguồn vốn.
Kết luận ví dụ: Nếu hồ sơ đáp ứng các yêu cầu và được thẩm định theo đúng thẩm quyền, kết quả thẩm định được sử dụng làm cơ sở trình phê duyệt dự án.
8.2. Ví dụ dự án xây dựng hệ thống xử lý nước thải
Giả định dự án xây dựng hệ thống xử lý nước thải có quy mô:
|
Nội dung |
Giá trị giả định |
|
Công suất xử lý |
300 m3/ngày đêm |
|
Diện tích xây dựng |
1.000 m2 |
|
Tổng mức đầu tư |
18 tỷ đồng |
|
Hạng mục |
Bể xử lý, hệ thống đường ống, máy bơm và thiết bị |
|
Tiến độ dự kiến |
10 tháng |
Khi thẩm định, cần tập trung vào công suất thiết kế và sự phù hợp của công nghệ xử lý với đặc tính nước thải.
Ngoài ra, cần xem xét bố trí công trình, các giải pháp kỹ thuật, an toàn xây dựng, tổng mức đầu tư và những yêu cầu pháp lý về môi trường.
Ví dụ, nếu hồ sơ xác định công suất xử lý 300 m3/ngày đêm nhưng thiết bị được lựa chọn không đáp ứng lưu lượng thiết kế, đây là vấn đề kỹ thuật phải được làm rõ.
Kết luận ví dụ: Công tác thẩm định cần bảo đảm giải pháp thiết kế và tổng mức đầu tư có cơ sở phù hợp trước khi phê duyệt.
9. Chi phí thẩm định báo cáo kinh tế kỹ thuật
Chi phí thẩm định là vấn đề được nhiều chủ đầu tư quan tâm khi lập kế hoạch chuẩn bị dự án. Tuy nhiên, cần phân biệt phí thẩm định theo quy định với chi phí thuê tư vấn thẩm tra hoặc các công việc chuyên môn được giao.
9.1. Phí thẩm định và chi phí thẩm tra khác nhau như thế nào?
Phí thẩm định là khoản thực hiện theo quy định về phí và thủ tục thẩm định tương ứng, khi thuộc trường hợp phải nộp.
Chi phí thẩm tra là chi phí dành cho tổ chức tư vấn thực hiện kiểm tra chuyên môn theo phạm vi công việc được giao và quy định áp dụng.
Hai khoản này có bản chất và phương pháp xác định khác nhau.
9.2. Những yếu tố ảnh hưởng đến chi phí
Chi phí có thể phụ thuộc vào:
-
Quy mô và tổng mức đầu tư.
-
Loại, cấp công trình.
-
Phạm vi công việc thẩm tra.
-
Độ phức tạp của giải pháp kết cấu.
-
Yêu cầu thẩm tra thiết kế và tổng mức đầu tư.
-
Các yêu cầu chuyên ngành.
Đối với chi phí tư vấn, cần xác định theo quy định về quản lý chi phí đầu tư xây dựng và phương pháp phù hợp tại thời điểm thực hiện.
Không nên tự động lấy tỷ lệ chi phí lập Báo cáo kinh tế - kỹ thuật để tính phí thẩm định hoặc chi phí thẩm tra.
9.3. Thời gian thẩm định bao lâu?
Thời gian thẩm định thực tế phụ thuộc vào nguồn vốn, cơ chế thẩm định, tính chất dự án và yêu cầu bổ sung hồ sơ.
Cần lưu ý: Điều 37 Nghị định 217/2026/NĐ-CP quy định thời gian thẩm định Báo cáo nghiên cứu khả thi của cơ quan chuyên môn về xây dựng và Hội đồng thẩm định. Không nên tự động áp dụng các mốc thời gian này cho mọi trường hợp thẩm định Báo cáo kinh tế - kỹ thuật.
Để xây dựng tiến độ chính xác, chủ đầu tư cần kiểm tra quy trình và thời hạn xử lý của cơ quan được giao thẩm định trong trường hợp cụ thể.
10. Những sai sót thường gặp khi thẩm định báo cáo kinh tế kỹ thuật
Trong quá trình thẩm định, hồ sơ có thể phải chỉnh sửa nhiều lần do thông tin không thống nhất hoặc thiếu căn cứ kỹ thuật. Chủ đầu tư nên kiểm tra các vấn đề phổ biến sau trước khi trình hồ sơ.
10.1. Xác định sai hình thức lập dự án
Không phải dự án nào cũng được áp dụng Báo cáo kinh tế - kỹ thuật.
Trước khi trình thẩm định, cần đối chiếu các trường hợp tại Điều 27 Nghị định 217/2026/NĐ-CP.
10.2. Thiếu hồ sơ pháp lý
Hồ sơ có thể chưa đầy đủ văn bản đầu tư, thông tin quy hoạch hoặc các tài liệu chuyên ngành theo yêu cầu.
Điều này ảnh hưởng đến việc đánh giá sự phù hợp và khả năng thực hiện dự án.
10.3. Thiết kế chưa phù hợp với thực tế
Ví dụ, phương án thiết kế hệ thống thoát nước không phù hợp cao độ hiện trạng của khu đất.
Trường hợp này cần khảo sát và điều chỉnh lại giải pháp trước khi hoàn thiện kết quả thẩm định.
10.4. Tổng mức đầu tư tính toán chưa chính xác
Sai sót có thể xuất phát từ khối lượng xây dựng, đơn giá, cơ cấu chi phí hoặc dự phòng.
Các số liệu trong thuyết minh, bản vẽ và bảng tổng hợp chi phí phải được đối chiếu thống nhất.
10.5. Nhầm lẫn giữa thẩm định và phê duyệt
Báo cáo đã được thẩm định không đồng nghĩa dự án đã được phê duyệt.
Sau khi có kết quả thẩm định, dự án còn phải được người có thẩm quyền xem xét quyết định đầu tư theo quy định.
Minh Phương Corp - Tư vấn lập hồ sơ thẩm định báo cáo kinh tế kỹ thuật
Việc chuẩn bị hồ sơ thẩm định báo cáo kinh tế kỹ thuật đòi hỏi kiến thức về quy định xây dựng, giải pháp thiết kế, quản lý chi phí và các thủ tục pháp lý liên quan đến dự án.
Minh Phương Corp cung cấp dịch vụ tư vấn lập Báo cáo kinh tế - kỹ thuật, Báo cáo nghiên cứu khả thi, tổng mức đầu tư, dự toán và hỗ trợ chuẩn bị hồ sơ phục vụ quá trình thẩm định, phê duyệt dự án.
Bên cạnh đó, đơn vị tư vấn các thủ tục về đầu tư xây dựng, thiết kế công trình và hồ sơ môi trường theo nhu cầu của từng dự án.
Website: https://minhphuongcorp.com.vn
Hotline: 0903 649 782
Kết luận
Thẩm định báo cáo kinh tế kỹ thuật là bước quan trọng nhằm kiểm tra tính pháp lý, khả thi, an toàn và chi phí trước khi phê duyệt dự án đầu tư xây dựng.
Theo quy định năm 2026, chủ đầu tư cần áp dụng Luật Xây dựng 135/2025/QH15 và Nghị định 217/2026/NĐ-CP để xác định đúng đối tượng, nội dung và trách nhiệm thẩm định.
Để hồ sơ được xem xét thuận lợi, cần chuẩn bị đầy đủ thuyết minh, thiết kế bản vẽ thi công, tổng mức đầu tư và tài liệu pháp lý liên quan.
Thực hiện thẩm định Báo cáo kinh tế - kỹ thuật đúng quy định sẽ tạo cơ sở quan trọng cho việc phê duyệt dự án, quản lý nguồn vốn và tổ chức thi công hiệu quả.
Câu hỏi thường gặp
Thẩm định báo cáo kinh tế kỹ thuật có bắt buộc không?
Có. Theo Điều 26 Luật Xây dựng 2025, Báo cáo kinh tế - kỹ thuật phải được thẩm định làm cơ sở phê duyệt dự án và quyết định đầu tư xây dựng.
Ai có thẩm quyền thẩm định báo cáo kinh tế kỹ thuật?
Thẩm quyền và trách nhiệm tổ chức thẩm định được xác định theo nguồn vốn, người quyết định đầu tư và Điều 31 Nghị định 217/2026/NĐ-CP.
Hồ sơ thẩm định báo cáo kinh tế kỹ thuật gồm những gì?
Hồ sơ thường bao gồm văn bản đề nghị thẩm định, thuyết minh Báo cáo kinh tế - kỹ thuật, thiết kế bản vẽ thi công, tổng mức đầu tư, hồ sơ pháp lý và tài liệu chuyên môn có liên quan.
Báo cáo kinh tế kỹ thuật có phải thẩm tra không?
Tùy dự án và công trình, có những nội dung thiết kế bắt buộc phải được thẩm tra theo Điều 26 Luật Xây dựng 2025. Không phải mọi trường hợp đều có yêu cầu thẩm tra giống nhau.
Mẫu kết quả thẩm định báo cáo kinh tế kỹ thuật năm 2026 ở đâu?
Kết quả thẩm định được lập theo biểu mẫu tương ứng tại Phụ lục I ban hành kèm Nghị định 217/2026/NĐ-CP.
Thẩm định báo cáo kinh tế kỹ thuật có bao gồm tổng mức đầu tư không?
Đối với dự án thuộc phạm vi áp dụng, tổng mức đầu tư là nội dung cần xem xét và xác định theo quy định về quản lý chi phí xây dựng.
Sau khi có kết quả thẩm định cần làm gì?
Cơ quan chuẩn bị dự án hoàn thiện hồ sơ theo kết quả thẩm định và trình người quyết định đầu tư xem xét phê duyệt dự án.
Có thể điều chỉnh báo cáo sau khi đã thẩm định không?
Có thể phát sinh điều chỉnh theo quy định. Tuy nhiên, cần xác định nội dung thay đổi để thực hiện việc thẩm định, phê duyệt hoặc điều chỉnh dự án phù hợp.
CÔNG TY CP TƯ VẤN ĐẦU TƯ & THIẾT KẾ XÂY DỰNG MINH PHƯƠNG
Địa chỉ: Số 28B Mai Thị Lựu, Phường Đa Kao, Q.1, TPHCM
Hotline: 0903649782 - (028) 3514 6426
Email: nguyenthanhmp156@gmail.com
Tin tức liên quan
56 Lượt xem
Dự án đầu tư xây dựng là gì? Tìm hiểu khái niệm, phân loại, hồ sơ, trình tự thực hiện, tổng mức đầu tư và quy định pháp luật mới nhất năm 2026.
47 Lượt xem
Hướng dẫn phân loại rác tại nguồn năm 2026 theo 3 nhóm, quy định pháp luật, cách thu gom, xử lý, chi phí và mức phạt mới nhất.
161 Lượt xem
Hướng dẫn quyết định phê duyệt báo cáo kinh tế kỹ thuật năm 2026: mẫu quyết định, thẩm quyền ký, hồ sơ, quy trình thẩm định và phê duyệt dự án.
292 Lượt xem
Cập nhật chi phí lập báo cáo kinh tế kỹ thuật năm 2026: bảng định mức, tỷ lệ phần trăm, công thức tính, ví dụ dự toán và quy định mới nhất.
164 Lượt xem
Hướng dẫn lập hồ sơ kỹ thuật cho thuê môi trường rừng năm 2026: thành phần hồ sơ, tiêu chí chấm điểm, giá thuê, thủ tục và quy trình lựa chọn nhà đầu tư.
126 Lượt xem
Hướng dẫn lập thuyết minh dự án cụm công nghiệp năm 2026: hồ sơ pháp lý, quy hoạch hạ tầng, tổng vốn đầu tư, hiệu quả tài chính và quy trình thực hiện.
Xem thêm