Nghị Định 186/2025/NĐ-CP: 7 Điểm Mới Về Tài Sản Công
Nghị định 186/2025/NĐ-CP thay thế Nghị định 151/2017/NĐ-CP có gì mới? Cập nhật 7 quy định về quản lý, cho thuê và khai thác tài sản công năm 2026.
Nghị định 186/2025/NĐ-CP có gì mới so với Nghị định 151/2017/NĐ-CP? Đây là vấn đề được nhiều cơ quan nhà nước, đơn vị sự nghiệp công lập và doanh nghiệp quan tâm khi thực hiện quản lý, sử dụng, khai thác và cho thuê tài sản công. Đặc biệt, sau quá trình sắp xếp đơn vị hành chính và tinh gọn bộ máy, việc xử lý trụ sở, nhà đất và tài sản công dôi dư trở thành yêu cầu cấp thiết nhằm tránh thất thoát, lãng phí nguồn lực nhà nước.
Ngày 01/7/2025, Chính phủ ban hành Nghị định 186/2025/NĐ-CP quy định chi tiết một số điều của Luật Quản lý, sử dụng tài sản công, có hiệu lực ngay từ ngày ban hành và thay thế Nghị định 151/2017/NĐ-CP cùng một số văn bản sửa đổi liên quan.
Đến năm 2026, các quy định về quản lý tài sản công tiếp tục được cập nhật, đáng chú ý là Nghị định 52/2026/NĐ-CP và Nghị quyết 31/2026/NQ-CP về cơ chế đặc thù xử lý nhà, đất dôi dư sau sắp xếp bộ máy.
Bài viết dưới đây phân tích 7 nhóm quy định quan trọng của Nghị định 186/2025/NĐ-CP, hướng dẫn thủ tục lập đề án, cho thuê tài sản công, khai thác mặt bằng công sở, liên doanh liên kết và xử lý tài sản công dôi dư sau sáp nhập theo các quy định áp dụng đến tháng 11/2026.
1. Nghị định 186/2025/NĐ-CP thay thế Nghị định 151/2017/NĐ-CP từ khi nào?
Nghị định 151/2017/NĐ-CP từng là văn bản quan trọng hướng dẫn Luật Quản lý, sử dụng tài sản công. Tuy nhiên, những thay đổi về tổ chức bộ máy, phân cấp quản lý và yêu cầu khai thác hiệu quả tài sản nhà nước đặt ra nhu cầu hoàn thiện hệ thống quy định hiện hành.
1.1. Căn cứ pháp lý và hiệu lực thi hành
Các văn bản cần tham khảo gồm:
|
STT |
Văn bản |
Nội dung liên quan |
|
1 |
Luật Quản lý, sử dụng tài sản công số 15/2017/QH14 và các luật sửa đổi |
Nguyên tắc quản lý và sử dụng tài sản công |
|
2 |
Sửa đổi, bổ sung một số quy định về quản lý, sử dụng tài sản công |
|
|
3 |
Nghị định 186/2025/NĐ-CP |
Quy định chi tiết Luật Quản lý, sử dụng tài sản công; hiệu lực từ 01/7/2025 |
|
4 |
Nghị định 52/2026/NĐ-CP |
Có nội dung sửa đổi, bổ sung các quy định liên quan của Nghị định 186/2025/NĐ-CP |
|
5 |
Quản lý, sử dụng và khai thác nhà, đất là tài sản công giao cho tổ chức quản lý, kinh doanh nhà |
|
|
6 |
Nghị định 286/2025/NĐ-CP |
Sửa đổi một số quy định về quản lý, khai thác nhà, đất công |
|
7 |
Cơ chế đặc thù xử lý, khai thác nhà, đất dôi dư sau sắp xếp bộ máy |
Theo Điều 114 Nghị định 186/2025/NĐ-CP, nghị định mới có hiệu lực từ ngày 01/7/2025 và bãi bỏ Nghị định 151/2017/NĐ-CP, Nghị định 114/2024/NĐ-CP, Nghị định 50/2025/NĐ-CP cùng một số quy định có liên quan.
Như vậy, đối với các thủ tục phát sinh sau thời điểm nghị định mới có hiệu lực, cơ quan, đơn vị cần sử dụng hệ thống quy định hiện hành và kiểm tra điều khoản chuyển tiếp nếu có.
1.2. Phạm vi điều chỉnh của Nghị định 186/2025/NĐ-CP
Nghị định 186/2025/NĐ-CP hướng dẫn nhiều nội dung quản lý, sử dụng tài sản công, bao gồm việc giao tài sản, mua sắm, thuê, khai thác, điều chuyển, thu hồi, thanh lý và xử lý tài sản.
Đối với đơn vị sự nghiệp công lập, nghị định còn quy định về sử dụng tài sản công vào mục đích kinh doanh, cho thuê, liên doanh, liên kết.
Tuy nhiên, không phải mọi hoạt động liên quan đến tài sản nhà nước đều được áp dụng theo cùng một quy trình. Việc xác định cơ chế quản lý phải dựa vào loại tài sản và chủ thể đang được giao quản lý, sử dụng.
2. Điểm mới về phân cấp thẩm quyền quản lý, khai thác và xử lý tài sản công
Một nội dung đáng chú ý trong hệ thống quy định mới là việc phân định rõ trách nhiệm của cơ quan quản lý, cơ quan được giao sử dụng tài sản và người có thẩm quyền quyết định. Điều này giúp đơn vị xác định đúng cấp phê duyệt trước khi lập hồ sơ hoặc triển khai phương án khai thác tài sản.
2.1. Phân định thẩm quyền theo loại tài sản và đơn vị quản lý
Đối với tài sản công tại cơ quan nhà nước, việc giao, mua sắm, thuê, khai thác hoặc xử lý tài sản phải thực hiện theo thẩm quyền quy định trong nghị định và văn bản phân cấp tương ứng.
Đối với đơn vị sự nghiệp công lập, một số hoạt động sử dụng tài sản vào mục đích kinh doanh, cho thuê, liên doanh, liên kết phải được thực hiện trên cơ sở đề án đã được phê duyệt.
Vì vậy, trước khi triển khai, cần làm rõ ba nội dung:
-
Tài sản do cơ quan nhà nước hay đơn vị sự nghiệp công lập quản lý?
-
Tài sản đang được sử dụng đúng công năng, chưa sử dụng hết công suất hay đã được xác định là dôi dư?
-
Hoạt động dự kiến là khai thác phục vụ nhiệm vụ, cho thuê thương mại, liên doanh liên kết hay xử lý tài sản?
Việc xác định đúng bản chất hoạt động sẽ quyết định thẩm quyền, trình tự và cơ chế tài chính áp dụng.
2.2. Thẩm quyền phê duyệt đề án tại đơn vị sự nghiệp công lập
Theo Điều 52 Nghị định 186/2025/NĐ-CP, thẩm quyền phê duyệt đề án sử dụng tài sản công vào mục đích kinh doanh, cho thuê, liên doanh, liên kết được xác định như sau:
|
Đơn vị quản lý tài sản |
Thẩm quyền phê duyệt đề án |
|
Đơn vị sự nghiệp công lập thuộc bộ, cơ quan trung ương |
Bộ trưởng, Thủ trưởng cơ quan trung ương hoặc cấp được phân cấp |
|
Đơn vị sự nghiệp công lập thuộc địa phương |
Chủ tịch UBND cấp tỉnh hoặc cấp được phân cấp |
Thời hạn xem xét, phê duyệt đề án theo khoản 3 Điều 52 là 30 ngày kể từ ngày nhận đủ hồ sơ hợp lệ. Nếu cần hoàn thiện hoặc không phê duyệt, cơ quan có thẩm quyền phải có văn bản hồi đáp.
3. Quy định mới về sử dụng tài sản công vào mục đích kinh doanh, cho thuê
Không phải mọi tài sản đang do đơn vị sự nghiệp công lập quản lý đều được tự do đưa vào kinh doanh hoặc cho thuê. Điều 51 và các Điều 53–55 Nghị định 186/2025/NĐ-CP quy định những điều kiện, yêu cầu và phương thức thực hiện đối với từng hoạt động.
3.1. Điều kiện sử dụng tài sản công vào mục đích kinh doanh, cho thuê
Theo quy định, việc sử dụng tài sản công vào mục đích kinh doanh, cho thuê phải bảo đảm không ảnh hưởng đến chức năng, nhiệm vụ được Nhà nước giao và phát huy hiệu quả sử dụng tài sản.
Đối với đơn vị sự nghiệp công lập, tài sản được xem xét cho thuê có thể thuộc một trong các trường hợp được quy định tại khoản 1 Điều 54, như:
-
Tài sản được giao, đầu tư hoặc mua sắm để phục vụ nhiệm vụ Nhà nước giao nhưng chưa sử dụng hết công suất và đáp ứng điều kiện áp dụng.
-
Tài sản được đầu tư theo dự án đã được phê duyệt để cho thuê, không sử dụng nguồn vốn ngân sách nhà nước.
Hoạt động cho thuê phải phù hợp với chức năng của đơn vị, không làm ảnh hưởng đến chất lượng cung cấp dịch vụ công và bảo đảm các nghĩa vụ tài chính theo quy định.
3.2. Các hình thức cho thuê tài sản công
Theo khoản 3 Điều 54 Nghị định 186/2025/NĐ-CP, việc cho thuê tài sản công tại đơn vị sự nghiệp công lập được thực hiện theo hình thức đấu giá, trừ trường hợp được phép cho thuê trực tiếp.
|
Hình thức |
Điều kiện áp dụng |
|
Đấu giá |
Phương thức áp dụng theo nguyên tắc chung |
|
Cho thuê trực tiếp |
Thời gian thuê dưới 30 ngày cho một lần thuê hoặc giá trị gói thuê dưới 50 triệu đồng cho một lần thuê |
Đối với cho thuê trực tiếp, người đứng đầu đơn vị sự nghiệp công lập ban hành giá cho thuê và thực hiện niêm yết công khai theo quy định.
Đối với đấu giá, giá cho thuê được xác định theo kết quả trúng đấu giá hợp lệ.
Cần lưu ý rằng các điều kiện nêu trên áp dụng đối với hoạt động cho thuê thuộc Điều 54, không được tự động áp dụng cho mọi loại nhà, đất dôi dư hoặc mọi diện tích công sở.
3.3. Giá khởi điểm cho thuê tài sản công được xác định như thế nào?
Theo điểm a khoản 3 Điều 54, giá khởi điểm để đấu giá cho thuê tài sản công do người đứng đầu đơn vị sự nghiệp công lập quyết định, phù hợp với giá cho thuê trên thị trường của tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương đương.
Đơn vị có thể thành lập Hội đồng thẩm định giá hoặc thuê doanh nghiệp thẩm định giá theo quy định của pháp luật về giá.
Ví dụ giả định:
Một đơn vị sự nghiệp công lập được phép cho thuê 300 m² mặt bằng. Kết quả khảo sát, phân tích thị trường xác định đơn giá phù hợp để đề xuất là 150.000 đồng/m²/tháng.
Giá thuê dự kiến:
300 m² × 150.000 đồng/m²/tháng = 45 triệu đồng/tháng.
Giá trị thuê dự kiến trong 12 tháng là:
45 triệu đồng × 12 tháng = 540 triệu đồng/năm.
Đây là ví dụ tính toán phục vụ xây dựng phương án, không phải công thức pháp luật bắt buộc hoặc mức giá khởi điểm được mặc nhiên phê duyệt.
Khi xác định giá thực tế, cần xem xét vị trí, công năng, chất lượng tài sản, thời hạn thuê, điều kiện hợp đồng và thông tin thị trường phù hợp.
4. Lập đề án sử dụng tài sản công vào mục đích cho thuê, kinh doanh và liên doanh liên kết
Đề án sử dụng tài sản công là tài liệu quan trọng để cơ quan có thẩm quyền xem xét phương án khai thác và hiệu quả tài chính. Việc lập đề án cần thể hiện rõ hiện trạng tài sản, sự cần thiết, phương án khai thác và các nghĩa vụ tài chính dự kiến.
4.1. Khi nào phải lập đề án sử dụng tài sản công?
Theo Điều 52 Nghị định 186/2025/NĐ-CP, đơn vị sự nghiệp công lập có nhu cầu sử dụng tài sản công vào mục đích kinh doanh, cho thuê, liên doanh, liên kết thuộc phạm vi quy định phải lập đề án để trình cơ quan có thẩm quyền phê duyệt.
Đề án được lập theo Mẫu số 03/TSC-ĐA ban hành kèm theo nghị định.
Nội dung cần làm rõ gồm hiện trạng quản lý và sử dụng tài sản, danh mục tài sản dự kiến khai thác, phương thức thực hiện, thời hạn, hiệu quả tài chính và sự phù hợp với chức năng, nhiệm vụ của đơn vị.
4.2. Hồ sơ trình phê duyệt đề án gồm những gì?
Theo khoản 2 Điều 52, hồ sơ trình phê duyệt gồm:
|
STT |
Thành phần hồ sơ |
Số lượng |
|
1 |
Văn bản đề nghị phê duyệt đề án của đơn vị sự nghiệp công lập |
01 bản chính |
|
2 |
Văn bản có ý kiến của cơ quan quản lý cấp trên, nếu có |
01 bản chính |
|
3 |
Đề án sử dụng tài sản công vào mục đích kinh doanh, cho thuê, liên doanh, liên kết |
01 bản chính |
|
4 |
Văn bản quy định chức năng, nhiệm vụ và cơ cấu tổ chức của đơn vị |
01 bản sao |
|
5 |
Hồ sơ liên quan khác, nếu có |
01 bản sao |
Trường hợp các mục đích sử dụng có cùng thẩm quyền phê duyệt, đơn vị có thể lập một đề án cho nhiều mục đích theo quy định. Nếu thẩm quyền phê duyệt khác nhau, phải lập đề án tương ứng cho từng mục đích.
4.3. Phân biệt khai thác tài sản công và cho thuê tài sản công
Đây là nội dung dễ gây nhầm lẫn trong quá trình thực hiện, đặc biệt đối với bệnh viện, trường học, trung tâm văn hóa và các đơn vị sự nghiệp công lập.
Theo Điều 50 Nghị định 186/2025/NĐ-CP, việc khai thác tài sản công để phục vụ cán bộ, viên chức, người lao động, khách đến giao dịch hoặc đối tượng được cung cấp dịch vụ sự nghiệp công được quản lý theo cơ chế khai thác tương ứng.
Trong khi đó, việc sử dụng tài sản để kinh doanh, cho thuê hoặc liên doanh, liên kết phục vụ đối tượng ngoài phạm vi hoạt động sự nghiệp công có thể thuộc cơ chế Điều 51–55.
Ví dụ, việc tổ chức dịch vụ phục vụ trực tiếp người bệnh tại cơ sở y tế cần được xác định theo bản chất hoạt động, thay vì mặc nhiên coi mọi khoản thu từ tài sản là hoạt động cho thuê thương mại.
Việc phân loại đúng còn ảnh hưởng đến yêu cầu lập đề án và nghĩa vụ tài chính của đơn vị.
5. Quy định về cho thuê mặt bằng công sở và khai thác trụ sở làm việc
Nhu cầu cho thuê mặt bằng công sở thường phát sinh khi cơ quan, đơn vị có diện tích chưa khai thác hết hoặc có công trình phụ trợ. Tuy nhiên, trụ sở làm việc của cơ quan nhà nước không được áp dụng máy móc cơ chế cho thuê tại đơn vị sự nghiệp công lập.
5.1. Có được cho thuê mặt bằng công sở không?
Cần phân biệt giữa trụ sở làm việc của cơ quan nhà nước và cơ sở hoạt động sự nghiệp của đơn vị sự nghiệp công lập.
Đối với trụ sở cơ quan nhà nước, việc khai thác tài sản phải đáp ứng điều kiện và hình thức quy định tại Nghị định 186/2025/NĐ-CP, đặc biệt các nội dung liên quan đến khai thác tài sản tại cơ quan nhà nước.
Đối với cơ sở hoạt động sự nghiệp, việc sử dụng phần diện tích hoặc tài sản vào mục đích cho thuê có thể được xem xét theo Điều 51, Điều 52 và Điều 54 nếu thuộc đối tượng áp dụng.
Do đó, không thể chỉ căn cứ vào việc diện tích đang để trống để quyết định cho doanh nghiệp hoặc cá nhân thuê làm địa điểm kinh doanh.
5.2. Khai thác nhà ăn, căn tin, bãi đỗ xe và hội trường
Một số tài sản phụ trợ như căn tin, nhà ăn, bãi đỗ xe, hội trường hoặc phòng họp có thể được tổ chức khai thác theo cơ chế pháp luật tương ứng.
Tuy nhiên, cần xác định rõ hoạt động là cung cấp dịch vụ phục vụ nhiệm vụ của cơ quan, đơn vị hay cho thuê tài sản với mục đích kinh doanh độc lập.
Ví dụ, việc khai thác căn tin phục vụ cán bộ và người đến giao dịch tại một cơ quan nhà nước không nhất thiết áp dụng cùng thủ tục với cho thuê một khu nhà độc lập để doanh nghiệp kinh doanh.
Việc lựa chọn tổ chức, cá nhân khai thác và phân phối nguồn thu phải thực hiện theo đúng điều khoản áp dụng.
5.3. Những lưu ý khi lập phương án cho thuê mặt bằng công sở
Trước khi lập phương án, cần kiểm tra tình trạng pháp lý của nhà, đất, diện tích thực tế, công năng sử dụng và thẩm quyền quản lý tài sản.
Đồng thời, phương án cần xác định rõ thời gian sử dụng, hình thức khai thác, điều kiện an toàn, phòng cháy chữa cháy, trách nhiệm bảo quản tài sản và phương án tài chính.
Đối với tài sản công đang phục vụ nhiệm vụ của cơ quan nhà nước, việc tổ chức khai thác phải bảo đảm không ảnh hưởng đến chức năng, nhiệm vụ được giao.
6. Cho thuê tài sản công dôi dư sau sáp nhập theo quy định năm 2026
Sau khi sắp xếp đơn vị hành chính và tinh gọn bộ máy, nhiều trụ sở, nhà làm việc và cơ sở hoạt động sự nghiệp không còn nhu cầu sử dụng thường xuyên. Đây là nhóm tài sản cần được kiểm kê, phân loại và xử lý theo phương án được cơ quan có thẩm quyền quyết định, không được tự ý đưa vào cho thuê.
6.1. Cơ chế mới theo Nghị quyết 31/2026/NQ-CP
Ngày 24/6/2026, Chính phủ ban hành Nghị quyết 31/2026/NQ-CP về cơ chế, chính sách đặc thù nhằm đẩy nhanh tiến độ xử lý, khai thác nhà, đất dôi dư sau sắp xếp bộ máy.
Nghị quyết có hiệu lực từ ngày ký ban hành, với thời gian thực hiện cơ chế đặc thù là 5 năm.
Một điểm đáng chú ý là Chủ tịch UBND cấp tỉnh được trao thẩm quyền quyết định việc quản lý, khai thác các cơ sở nhà, đất dôi dư theo phạm vi nghị quyết, nhằm đẩy nhanh việc đưa tài sản vào sử dụng, hạn chế để trống và xuống cấp.
6.2. Tài sản công dôi dư sau sáp nhập có được cho thuê ngay không?
Việc tài sản được xác định là dôi dư không đồng nghĩa cơ quan đang quản lý được tự quyết định cho thuê.
Trước tiên, phải xác định tài sản thuộc trường hợp tiếp tục bố trí sử dụng, điều chuyển, thu hồi, chuyển giao hoặc áp dụng phương thức xử lý khác.
Đối với nhà, đất dôi dư đã được giao cho tổ chức có chức năng quản lý, kinh doanh nhà tại địa phương, việc khai thác có thể áp dụng Nghị quyết 31/2026/NQ-CP cùng các quy định liên quan.
Theo cơ chế đặc thù, việc cho thuê nhà gắn với quyền sử dụng đất do tổ chức quản lý, kinh doanh nhà quản lý có thể thực hiện bằng niêm yết giá hoặc chào giá cạnh tranh, không phải tổ chức đấu giá, đấu thầu trong phạm vi nghị quyết quy định.
Đây là cơ chế khác với phương thức đấu giá cho thuê tài sản công tại đơn vị sự nghiệp công lập theo Điều 54 Nghị định 186/2025/NĐ-CP.
6.3. Quy trình đề xuất xử lý nhà, đất dôi dư sau sáp nhập
Đối với cơ sở nhà, đất dôi dư, có thể triển khai công việc theo các bước sau:
|
Bước |
Nội dung thực hiện |
Kết quả |
|
1 |
Kiểm kê nhà, đất và hồ sơ pháp lý |
Danh mục tài sản dôi dư |
|
2 |
Đánh giá hiện trạng, công năng và nhu cầu sử dụng |
Báo cáo hiện trạng |
|
3 |
Xác định phương án bố trí lại, điều chuyển hoặc chuyển giao |
Phương án xử lý |
|
4 |
Trình cơ quan có thẩm quyền quyết định |
Quyết định xử lý tài sản |
|
5 |
Bàn giao cho tổ chức được giao quản lý, khai thác |
Biên bản bàn giao |
|
6 |
Lập phương án khai thác hoặc cho thuê theo cơ chế áp dụng |
Phương án khai thác |
|
7 |
Tổ chức lựa chọn bên thuê, ký hợp đồng và quản lý nguồn thu |
Hợp đồng và hồ sơ quản lý |
Nghị quyết 31/2026/NQ-CP còn quy định cơ chế chuyển giao nguyên trạng đối với một số nhà, đất chưa đầy đủ hồ sơ pháp lý, chưa có giấy chứng nhận hoặc còn tồn tại về hiện trạng quản lý. Tuy nhiên, việc áp dụng phải đúng phạm vi và điều kiện quy định, không có nghĩa mọi tài sản thiếu hồ sơ đều được tự do cho thuê.
7. Quy định về liên doanh, liên kết và quản lý nguồn thu từ tài sản công
Ngoài hoạt động cho thuê, đơn vị sự nghiệp công lập còn có thể sử dụng tài sản công vào mục đích liên doanh, liên kết khi đáp ứng điều kiện pháp luật. Việc tổ chức khai thác phải bảo đảm hiệu quả, công khai và thực hiện đầy đủ nghĩa vụ tài chính với Nhà nước.
7.1. Sử dụng tài sản công vào mục đích liên doanh, liên kết
Theo Điều 55 Nghị định 186/2025/NĐ-CP, việc liên doanh, liên kết phải căn cứ vào điều kiện tài sản, đề án đã được phê duyệt và phương án lựa chọn đối tác theo quy định.
Đối với trường hợp phải xác định giá trị tài sản đưa vào liên doanh, liên kết, đơn vị có thể thành lập Hội đồng thẩm định giá hoặc thuê doanh nghiệp thẩm định giá theo quy định.
Ví dụ, đơn vị sự nghiệp công lập dự kiến liên kết khai thác một công trình dịch vụ hoặc trang thiết bị phục vụ hoạt động chuyên môn cần xác định rõ tài sản góp vào liên doanh, phương án phân chia kết quả và trách nhiệm của các bên.
Việc lựa chọn đối tác không nên chỉ dựa trên giá trị cam kết đầu tư mà còn cần xem xét khả năng khai thác, hiệu quả tài chính, chất lượng cung cấp dịch vụ và các yêu cầu pháp luật khác.
7.2. Nghĩa vụ tài chính khi cho thuê, kinh doanh hoặc liên doanh liên kết
Điều 51 Nghị định 186/2025/NĐ-CP quy định việc sử dụng tài sản công vào mục đích kinh doanh, cho thuê, liên doanh, liên kết phải thực hiện đầy đủ nghĩa vụ tài chính với Nhà nước.
Trong đó, khoản nộp ngân sách nhà nước tối thiểu bằng 2% doanh thu từ hoạt động kinh doanh, cho thuê, liên doanh, liên kết được áp dụng theo điều kiện quy định tại khoản 4 Điều 51.
Tuy nhiên, pháp luật có quy định các trường hợp không phải nộp khoản 2% này, trong đó có một số đơn vị sự nghiệp công lập thuộc các lĩnh vực văn hóa, y tế, giáo dục và đào tạo, thể dục thể thao, khoa học, công nghệ và đổi mới sáng tạo, môi trường.
Do vậy, không thể áp dụng máy móc tỷ lệ 2% cho tất cả đơn vị sự nghiệp công lập.
7.3. Ví dụ minh họa phương án doanh thu cho thuê tài sản công
Giả sử một đơn vị sự nghiệp công lập đủ điều kiện cho thuê tài sản và được phê duyệt đề án với mức doanh thu dự kiến 1,2 tỷ đồng/năm.
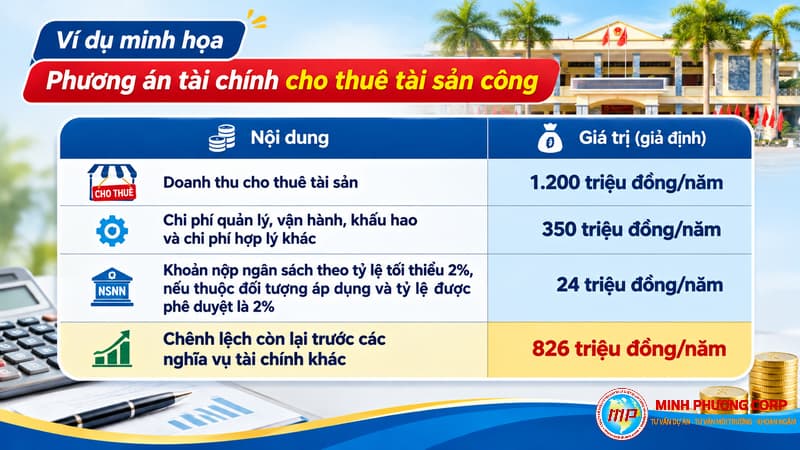
Bảng minh họa:
|
Nội dung |
Giá trị giả định |
|
Doanh thu cho thuê tài sản |
1.200 triệu đồng/năm |
|
Chi phí quản lý, vận hành, khấu hao và chi phí hợp lý khác |
350 triệu đồng/năm |
|
Khoản nộp ngân sách theo tỷ lệ tối thiểu 2%, nếu thuộc đối tượng áp dụng và tỷ lệ được phê duyệt là 2% |
24 triệu đồng/năm |
|
Chênh lệch còn lại trước các nghĩa vụ tài chính khác |
826 triệu đồng/năm |
Phép tính trên chỉ dùng để minh họa cách xây dựng phương án tài chính. Khi lập đề án thực tế phải xác định đầy đủ thuế, phí, nghĩa vụ liên quan, nguồn vốn hình thành tài sản, các khoản chi hợp lệ và cơ chế tài chính áp dụng cho đơn vị.
Khoản chênh lệch trong bảng không được hiểu là lợi nhuận ròng có thể tự do phân phối.
8. Quy trình thực hiện quản lý và khai thác tài sản công theo Nghị định 186/2025/NĐ-CP
Việc triển khai phương án khai thác tài sản công nên được thực hiện theo một quy trình thống nhất từ kiểm kê, xác định cơ chế pháp lý đến lập hồ sơ và quản lý tài chính. Quy trình dưới đây giúp các cơ quan, đơn vị xác định thứ tự công việc, nhưng phải điều chỉnh theo loại tài sản và hình thức khai thác.
8.1. Các bước thực hiện đối với đơn vị sự nghiệp công lập
|
Bước |
Công việc |
Kết quả |
|
1 |
Rà soát danh mục và hiện trạng tài sản |
Hồ sơ kiểm kê tài sản |
|
2 |
Xác định điều kiện được phép kinh doanh, cho thuê, liên doanh liên kết |
Báo cáo pháp lý |
|
3 |
Lập đề án theo Mẫu số 03/TSC-ĐA |
Hồ sơ đề án |
|
4 |
Trình phê duyệt theo thẩm quyền |
Quyết định phê duyệt |
|
5 |
Xác định giá hoặc giá trị tài sản theo phương án áp dụng |
Hồ sơ xác định giá |
|
6 |
Tổ chức lựa chọn bên thuê hoặc đối tác |
Kết quả lựa chọn |
|
7 |
Ký hợp đồng và tổ chức khai thác |
Hợp đồng khai thác |
|
8 |
Hạch toán doanh thu, chi phí và thực hiện nghĩa vụ tài chính |
Báo cáo tài chính và hồ sơ quản lý |
Đối với tài sản công dôi dư đã chuyển giao cho tổ chức quản lý, kinh doanh nhà, cần áp dụng trình tự tương ứng của cơ chế quản lý nhà, đất, không lấy toàn bộ quy trình trên để thay thế.
8.2. Những sai sót cần tránh khi thực hiện
Một số rủi ro pháp lý và tài chính thường phát sinh khi cơ quan, đơn vị chưa phân loại đúng tài sản hoặc chưa xác định đầy đủ thẩm quyền.
Các sai sót cần tránh gồm:
-
Tự ý cho thuê tài sản khi chưa đủ điều kiện pháp luật.
-
Sử dụng tài sản công vào mục đích kinh doanh khi chưa được phê duyệt đề án thuộc trường hợp bắt buộc.
-
Nhầm lẫn giữa khai thác tài sản công và cho thuê thương mại.
-
Xác định giá cho thuê thiếu cơ sở thị trường.
-
Áp dụng sai phương thức đấu giá hoặc cho thuê trực tiếp.
-
Không hạch toán đầy đủ doanh thu, chi phí và nghĩa vụ tài chính.
-
Tự ý cho thuê nhà, đất dôi dư sau sáp nhập khi chưa hoàn thành việc xử lý, giao hoặc chuyển giao theo thẩm quyền.
Việc kiểm tra pháp lý ngay từ đầu giúp hạn chế tình trạng phải điều chỉnh phương án, hợp đồng hoặc xử lý sai phạm sau khi tài sản đã được đưa vào khai thác.
Kết luận
Nghị định 186/2025/NĐ-CP thay thế Nghị định 151/2017/NĐ-CP là căn cứ pháp lý quan trọng trong quản lý, sử dụng tài sản công từ ngày 01/7/2025. Các quy định mới giúp làm rõ trách nhiệm quản lý, thẩm quyền phê duyệt đề án, điều kiện kinh doanh, cho thuê, liên doanh liên kết và cơ chế tài chính đối với tài sản công tại cơ quan, đơn vị.
Đối với hoạt động cho thuê tài sản công, cơ quan và đơn vị cần đặc biệt lưu ý việc xác định đúng loại tài sản, phương thức cho thuê, giá khởi điểm và thẩm quyền quyết định. Riêng cho thuê tài sản công dôi dư sau sáp nhập, cần xem xét đồng thời Nghị quyết 31/2026/NQ-CP và các quy định chuyên biệt về quản lý, khai thác nhà, đất.
Thực hiện đúng quy định ngay từ giai đoạn kiểm kê, lập đề án và xác định phương án khai thác không chỉ giúp nâng cao hiệu quả sử dụng tài sản nhà nước mà còn hạn chế thất thoát, lãng phí và rủi ro pháp lý trong quá trình quản lý.
Câu hỏi thường gặp về Nghị định 186/2025/NĐ-CP
Nghị định 186/2025/NĐ-CP có thay thế Nghị định 151/2017/NĐ-CP không?
Có. Theo Điều 114 Nghị định 186/2025/NĐ-CP, Nghị định 151/2017/NĐ-CP đã bị bãi bỏ từ ngày 01/7/2025.
Đơn vị sự nghiệp công lập có được cho thuê tài sản công không?
Có thể được cho thuê nếu tài sản thuộc trường hợp được phép sử dụng vào mục đích cho thuê và đáp ứng các điều kiện quy định tại Điều 51, Điều 52 và Điều 54 Nghị định 186/2025/NĐ-CP.
Cho thuê tài sản công có bắt buộc phải đấu giá không?
Đối với đơn vị sự nghiệp công lập thuộc phạm vi Điều 54, đấu giá là phương thức áp dụng theo nguyên tắc chung. Cho thuê trực tiếp được thực hiện khi đủ điều kiện về thời gian hoặc giá trị gói thuê theo quy định.
Có được cho thuê mặt bằng công sở đang bỏ trống không?
Không thể tự động cho thuê chỉ vì diện tích đang bỏ trống. Cần kiểm tra loại tài sản, chức năng sử dụng, thẩm quyền và cơ chế khai thác tương ứng với cơ quan quản lý tài sản.
Tài sản công dôi dư sau sáp nhập có thể cho doanh nghiệp thuê không?
Có thể được xem xét khai thác hoặc cho thuê sau khi cơ quan có thẩm quyền quyết định phương án xử lý, giao hoặc chuyển giao tài sản phù hợp. Trường hợp thuộc phạm vi Nghị quyết 31/2026/NQ-CP có thể áp dụng cơ chế đặc thù theo nghị quyết.
Đề án sử dụng tài sản công vào mục đích cho thuê lập theo mẫu nào?
Đối với đề án thuộc Điều 52 Nghị định 186/2025/NĐ-CP, đơn vị sự nghiệp công lập sử dụng Mẫu số 03/TSC-ĐA ban hành kèm theo nghị định.
Thời hạn phê duyệt đề án sử dụng tài sản công là bao lâu?
Theo khoản 3 Điều 52, thời hạn xem xét, phê duyệt là 30 ngày kể từ ngày cơ quan có thẩm quyền nhận đủ hồ sơ hợp lệ.
Doanh thu cho thuê tài sản công có phải nộp 2% ngân sách không?
Điều 51 có quy định khoản nộp tối thiểu bằng 2% doanh thu đối với các trường hợp thuộc đối tượng áp dụng. Tuy nhiên, một số nhóm đơn vị sự nghiệp công lập được loại trừ, vì vậy phải xác định rõ lĩnh vực hoạt động và cơ chế tài chính cụ thể trước khi tính nghĩa vụ này.
CÔNG TY CP TƯ VẤN ĐẦU TƯ & THIẾT KẾ XÂY DỰNG MINH PHƯƠNG
Địa chỉ: Số 28B Mai Thị Lựu, Phường Đa Kao, Q.1, TPHCM
Hotline: 0903649782 - (028) 3514 6426
Email: nguyenthanhmp156@gmail.com
Tin tức liên quan
54 Lượt xem
Hướng dẫn lập dự án trồng chuối công nghệ cao năm 2026: Quy mô vùng trồng, công nghệ tưới, chi phí đầu tư, hiệu quả tài chính và thủ tục pháp lý
71 Lượt xem
Nhà đất công dôi dư Cần Thơ có 672 cơ sở cần xử lý, 187 cơ sở dự kiến cho thuê nhưng mới 11 nơi có người thuê. Tìm hiểu nguyên nhân và giải pháp 2026.
93 Lượt xem
Quy mô chăn nuôi nông hộ, trang trại nhỏ, vừa, lớn năm 2026 được phân loại thế nào? Xem cách tính ĐVN, thủ tục môi trường và mức phạt vi phạm.
107 Lượt xem
Tìm hiểu dự án trồng cây sâm Ngọc Linh năm 2026: điều kiện trồng, quy mô đầu tư, thủ tục thuê môi trường rừng và các dự án doanh nghiệp đang triển khai.
125 Lượt xem
Hướng dẫn lập dự án nuôi biển hàu cá lồng bè HDPE năm 2026: lựa chọn vùng nuôi, công nghệ, thủ tục giao khu vực biển, chi phí và hiệu quả đầu tư.
161 Lượt xem
Vườn quốc gia Phú Quốc công bố 25 vị trí cho thuê môi trường rừng năm 2026, diện tích 1.668,48 ha. Xem điều kiện, hồ sơ, giá thuê và hạn nộp.
Xem thêm